
Guia para a Seleção de Fornecedores de Fatura Eletrônica na Eslováquia
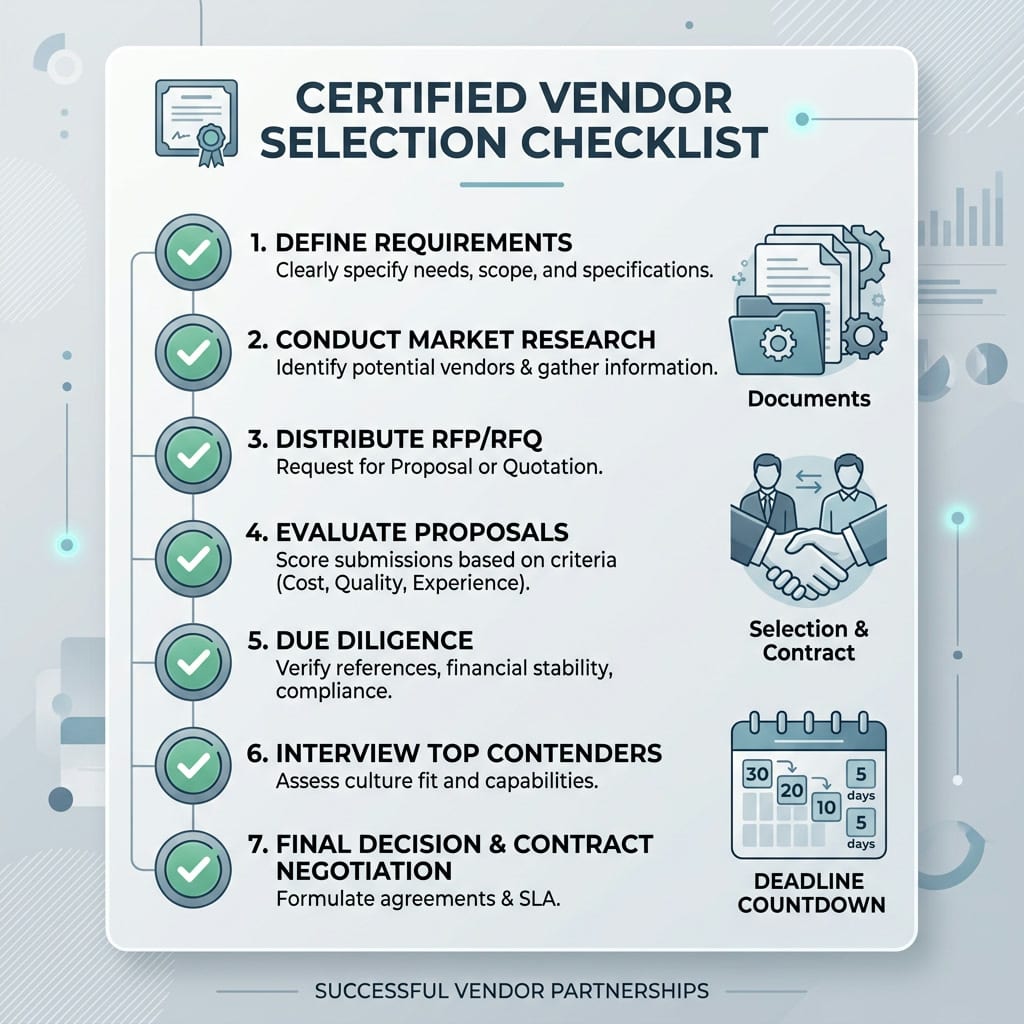
A Administração Financeira da Eslováquia emitiu, em 6 de novembro de 2026, orientações oficiais para a seleção de fornecedores certificados de entrega de fatura eletrônica. Este é o primeiro documento governamental que aborda especificamente a seleção de fornecedores antes do início obrigatório da fatura eletrônica no país, marcado para 1º de janeiro de 2027. As empresas têm aproximadamente sete semanas para avaliar e contratar um fornecedor conforme a orientação publicada.
Principais conclusões
- A Administração Financeira da Eslováquia emitiu orientações oficiais para a seleção de fornecedores de fatura eletrônica em 6 de novembro de 2026.
- A fatura eletrônica se tornará obrigatória na Eslováquia a partir de 1º de janeiro de 2027.
- A orientação é direcionada a uma ampla gama de entidades, incluindo empresas privadas, comerciantes individuais, municípios e organizações sem fins lucrativos.
- Esta é a primeira orientação governamental sobre a seleção de fornecedores, marcando uma mudança significativa para um narrativa liderada pelo governo.
- As empresas devem usar esta orientação para avaliar e selecionar um fornecedor que atenda aos requisitos regulamentares.
Contexto
A Eslováquia está se preparando para implementar um sistema obrigatório de fatura eletrônica a partir de 1º de janeiro de 2027. Este mandato abrange uma ampla gama de entidades, incluindo empresas, comerciantes individuais, municípios e organizações sem fins lucrativos. A orientação emitida pela Administração Financeira da Eslováquia em 6 de novembro de 2026 é um marco significativo, pois é o primeiro documento governamental que fornece diretrizes claras para a seleção de fornecedores de serviços de fatura eletrônica.
A importância desta orientação reside no fato de que ela não é impulsionada por stakeholders comerciais, mas sim pelo próprio governo. Isso confere à orientação um peso autoritativo para fins de planejamento de conformidade. Até agora, a cobertura da transição para fatura eletrônica na Eslováquia tem sido dominada por anuncios de produtos de fornecedores. Esta orientação marca uma mudança significativa para um narrativa liderada pelo governo.
O que está mudando
A principal mudança introduzida por esta orientação é a clarificação do processo de seleção de fornecedores. A Administração Financeira da Eslováquia está formalmente intervenindo para ajudar as entidades obrigadas a navegar no cenário de fornecedores antes do prazo final. Isso é particularmente importante dado o curto período de tempo entre a publicação da orientação e a data de implementação obrigatória.
A orientação é direcionada a uma ampla gama de entidades, incluindo empresas privadas, comerciantes individuais, municípios e organizações sem fins lucrativos. Isso sublinha que o prazo de 1º de janeiro de 2027 se aplica a todos os setores, não apenas a grandes empresas comerciais. Portanto, todas as entidades obrigadas devem estar cientes da necessidade de se preparar para a fatura eletrônica e selecionar um fornecedor certificado.
Implicações para as empresas
Para as empresas que operam na Eslováquia, esta orientação fornece um quadro claro para a seleção de fornecedores de fatura eletrônica. As empresas devem usar esta orientação para avaliar e selecionar um fornecedor que atenda aos requisitos regulamentares. O processo de seleção deve ser concluído até 1º de janeiro de 2027, data em que a fatura eletrônica se torna obrigatória.
As empresas também devem estar cientes de que este é o primeiro documento governamental sobre a seleção de fornecedores. Portanto, as informações contidas nesta orientação são autoritativas e devem ser usadas como base para a seleção de fornecedores. As empresas não devem depender apenas de anuncios de produtos de fornecedores, mas sim seguir as diretrizes fornecidas pela Administração Financeira da Eslováquia.
Perspectiva e o que observar
À medida que a data de implementação obrigatória se aproxima, as empresas devem estar preparadas para selecionar e contratar um fornecedor de fatura eletrônica certificado. A orientação da Administração Financeira da Eslováquia fornece um quadro claro para este processo, mas as empresas devem garantir que estão seguindo todas as diretrizes fornecidas.
As empresas também devem estar cientes de quaisquer atualizações ou mudanças na orientação que possam ocorrer antes da data de implementação. É importante estar atento a quaisquer comunicados adicionais da Administração Financeira da Eslováquia para garantir a conformidade contínua.
Perguntas frequentes
- Quem é afetado pela obrigatoriedade de fatura eletrônica na Eslováquia?
- A obrigatoriedade se aplica a empresas, comerciantes individuais, municípios e organizações sem fins lucrativos.
- Quando a fatura eletrônica se torna obrigatória na Eslováquia?
- A fatura eletrônica se tornará obrigatória a partir de 1º de janeiro de 2027.
- O que a orientação da Administração Financeira da Eslováquia fornece?
- A orientação fornece diretrizes claras para a seleção de fornecedores certificados de entrega de fatura eletrônica.
- Por que esta orientação é significativa?
- Esta é a primeira orientação governamental sobre a seleção de fornecedores, marcando uma mudança significativa para um narrativa liderada pelo governo.
- O que as empresas devem fazer para se preparar?
- As empresas devem usar a orientação para avaliar e selecionar um fornecedor que atenda aos requisitos regulamentares até 1º de janeiro de 2027.