Ajustes Necessários: Como a Facturação Eletrónica Está Forçando a Integração de ERP na Espanha
A implementação obrigatória da facturação eletrónica em Espanha, com o sistema de relatório em tempo real Verifactu em vigor desde Junho de 2026 e um ambiente de teste dedicado previsto para Outubro de 2026, está a obrigar as empresas espanholas a repensarem os seus processos de trabalho e ferramentas antigas. A integração de sistemas de facturação em plataformas ERP é agora uma prioridade crítica para garantir a precisão dos dados e eficiência operacional.
Principais conclusões
- A facturação eletrónica obrigatória em Espanha está a forçar as empresas a repensarem os seus processos de trabalho e ferramentas antigas.
- A integração de sistemas de facturação em plataformas ERP é agora uma prioridade crítica para garantir a precisão dos dados e eficiência operacional.
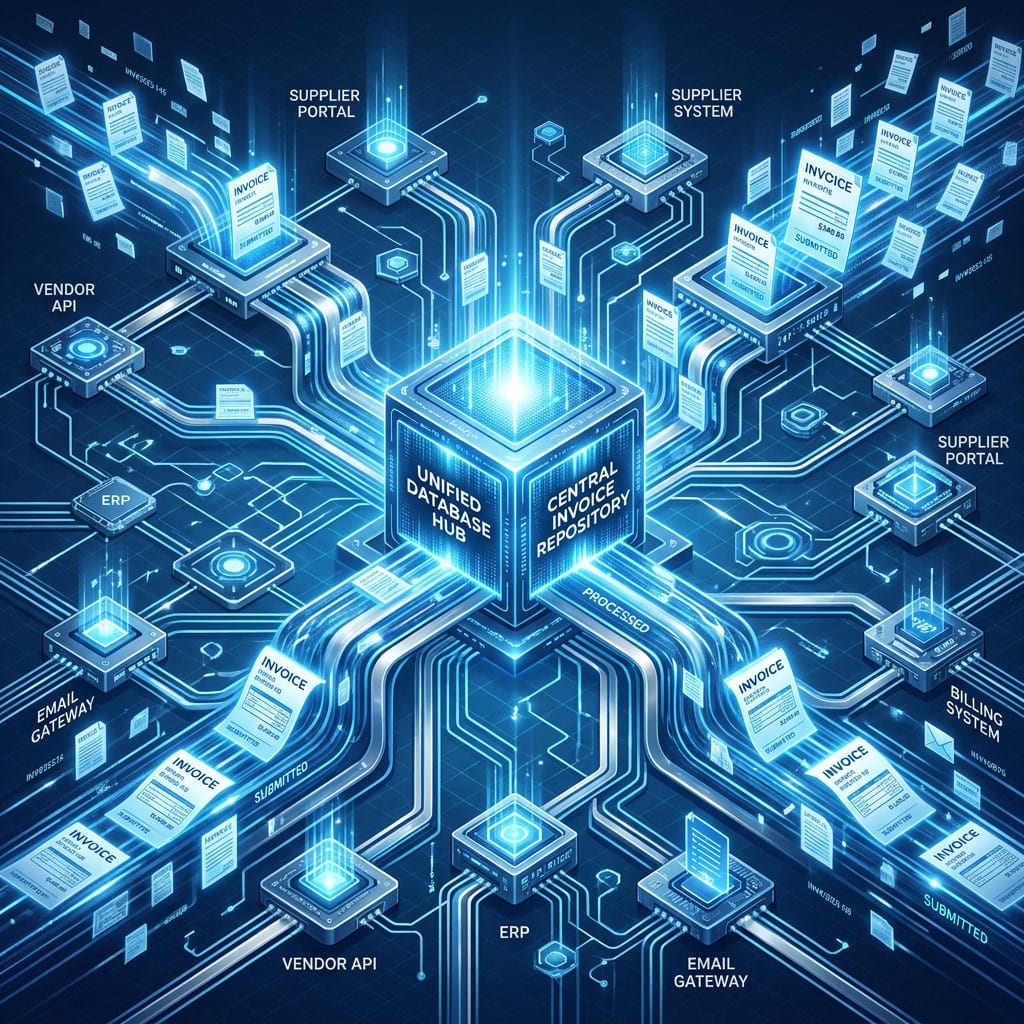
- As empresas devem concentrar-se na consolidação de orçamentos, encomendas de compra, notas de entrega, clientes, produtos e facturas num único fluxo de trabalho.
- A cobertura recente tem-se concentrado na infraestrutura regulatória, mas as pressões operacionais e de qualidade dos dados que impulsionam a consolidação do software empresarial têm recebido menos atenção.
Contexto
A Espanha está a implementar progressivamente um regime de facturação eletrónica obrigatória, com o sistema Verifactu em operação desde Junho de 2026. Este sistema exige que as empresas enviem informações de facturação em tempo real para a administração fiscal, o que representa um desafio significativo para as empresas que ainda utilizam ferramentas de facturação antigas e isoladas. Um ambiente de teste dedicado para a facturação digital está previsto para ser lançado em Outubro de 2026, permitindo que as empresas experimentem e se preparem para a transição.
A facturação eletrónica obriga as empresas a rever processos que têm dependido de tarefas manuais e aplicações standalone durante anos. O problema operacional central é a integração: os formatos de factura eletrónica permitem que os sistemas interpretem automaticamente os dados da factura, mas esta capacidade só entrega valor quando a função de facturação está conectada ao conjunto mais alargado de gestão empresarial, incluindo compras, contabilidade e tesouraria. Sem esta conectividade, a digitalização corre o risco de transferir erros e ineficiências existentes para um novo meio, em vez de os eliminar.
O Que Está a Mudar
A facturação eletrónica exige trabalhar com dados fiscais precisos. Como os sistemas podem gerar, transmitir e registar automaticamente facturas, quaisquer erros nos dados fiscais subjacentes propagam-se rapidamente e em grande escala. Este é um perfil de risco qualitativamente diferente dos processos manuais, onde os erros são tipicamente detectados no momento da reentrada humana. Isto aumenta as apostas para a higiene dos dados mestres em todo o registo de clientes, catálogos de produtos e códigos fiscais.
O caso de negócio para software de faturação integrado em ERP segue diretamente. Consolidar orçamentos, encomendas de compra, notas de entrega, clientes, produtos e facturas num único fluxo de trabalho reduz a entrada redundante de dados e a superfície de erro que cria. Isto também permite os formatos de factura consistentes e legíveis por máquina que os sistemas contabilísticos e de tesouraria a jusante necessitam para funcionar sem intervenção manual.
Implicações para as Empresas Espanholas
A transição para a facturação eletrónica obrigatória está a forçar as empresas espanholas a repensarem os seus processos de trabalho e ferramentas antigas. As empresas que ainda utilizam sistemas isolados e manuais de facturação estão em risco de incorrer em erros que se propagam rapidamente e são difíceis de detectar. A integração de sistemas de facturação em plataformas ERP é agora uma prioridade crítica para garantir a precisão dos dados e eficiência operacional.
As empresas devem concentrar-se na integração dos seus sistemas de facturação com as plataformas ERP para garantir que todos os dados relevantes estão acessíveis e precisos. Isso inclui a consolidação de orçamentos, encomendas de compra, notas de entrega, clientes, produtos e facturas num único fluxo de trabalho. Além disso, as empresas devem assegurar a higiene dos dados mestres em todo o registo de clientes, catálogos de produtos e códigos fiscais para evitar erros que se propagam rapidamente.
Perspetiva / O Que Observar
A adoção de software de faturação integrado em ERP representa uma dimensão distinta e subnoticiada da transição para a facturação eletrónica em Espanha. A cobertura recente tem-se concentrado na infraestrutura regulatória (Verifactu, ambientes de teste) e na preparação institucional, mas as pressões operacionais e de qualidade dos dados que impulsionam a consolidação do software empresarial têm recebido menos atenção. As empresas devem estar preparadas para investir em sistemas integrados que possam lidar com os requisitos da facturação eletrónica e garantir a precisão e eficiência dos dados.
Perguntas frequentes
- Quais são as principais mudanças que estão a ocorrer na facturação eletrónica em Espanha?
- A implementação obrigatória da facturação eletrónica em Espanha inclui a introdução do sistema Verifactu, que exige o envio de informações de facturação em tempo real para a administração fiscal. Um ambiente de teste dedicado está previsto para ser lançado em Outubro de 2026.
- Porque é que a integração de sistemas de facturação em plataformas ERP é tão importante?
- A integração permite que todos os dados relevantes estejam acessíveis e precisos, reduzindo a entrada redundante de dados e a superfície de erro. Isso também permite os formatos de factura consistentes e legíveis por máquina que os sistemas contabilísticos e de tesouraria a jusante necessitam para funcionar sem intervenção manual.
- Quais são os principais desafios que as empresas espanholas enfrentam na transição para a facturação eletrónica?
- As empresas que ainda utilizam sistemas isolados e manuais de facturação estão em risco de incorrer em erros que se propagam rapidamente e são difíceis de detectar. A integração dos sistemas de facturação com as plataformas ERP é agora uma prioridade crítica para garantir a precisão dos dados e eficiência operacional.
- Como é que as empresas podem prepararem-se para a transição para a facturação eletrónica?
- As empresas devem concentrar-se na integração dos seus sistemas de facturação com as plataformas ERP para garantir que todos os dados relevantes estão acessíveis e precisos. Isso inclui a consolidação de orçamentos, encomendas de compra, notas de entrega, clientes, produtos e facturas num único fluxo de trabalho.
- Quais são as principais implicações da transição para a facturação eletrónica para as empresas espanholas?
- A transição para a facturação eletrónica obrigatória está a forçar as empresas espanholas a repensarem os seus processos de trabalho e ferramentas antigas. As empresas devem estar preparadas para investir em sistemas integrados que possam lidar com os requisitos da facturação eletrónica e garantir a precisão e eficiência dos dados.