Skip to content

Notizie EncryptInvoice

#cross-border

Articoli taggati cross-border

La SPF Finances del Belgio ha annunciato la "Giornata di Contatto con gli Attachés Doganali 2026", un evento che segna una svolta nella diplomazia doganale belga, trasformandola da strumento di mera applicazione e conformità in un attivo supporto all'export per le aziende che mirano ai mercati asiatici. Questo evento, organizzato da una Camera di Commercio belga ha visto la partecipazione di due attachés doganali rientrati da assegnazioni in Asia, offrendo consulenze dirette e faccia a faccia per gli esportatori su questioni doganali, regolamentari e commerciali specifiche della regione.
belgiumBE NEWS

Giornata di Contatto con gli Attachés Doganali 2026: Un Nuovo Modello di Diplomazia Commerciale Belga per i Mercati Asiatici

La SPF Finances del Belgio ha annunciato la "Giornata di Contatto con gli Attachés Doganali 2026", un evento che trasforma la diplomazia doganale belga in uno strumento attivo di supporto all'export per le aziende che mirano ai mercati asiatici. L'evento offre consulenze dirette su questioni doganali e regolamentari specifiche della regione.

2 min di lettura
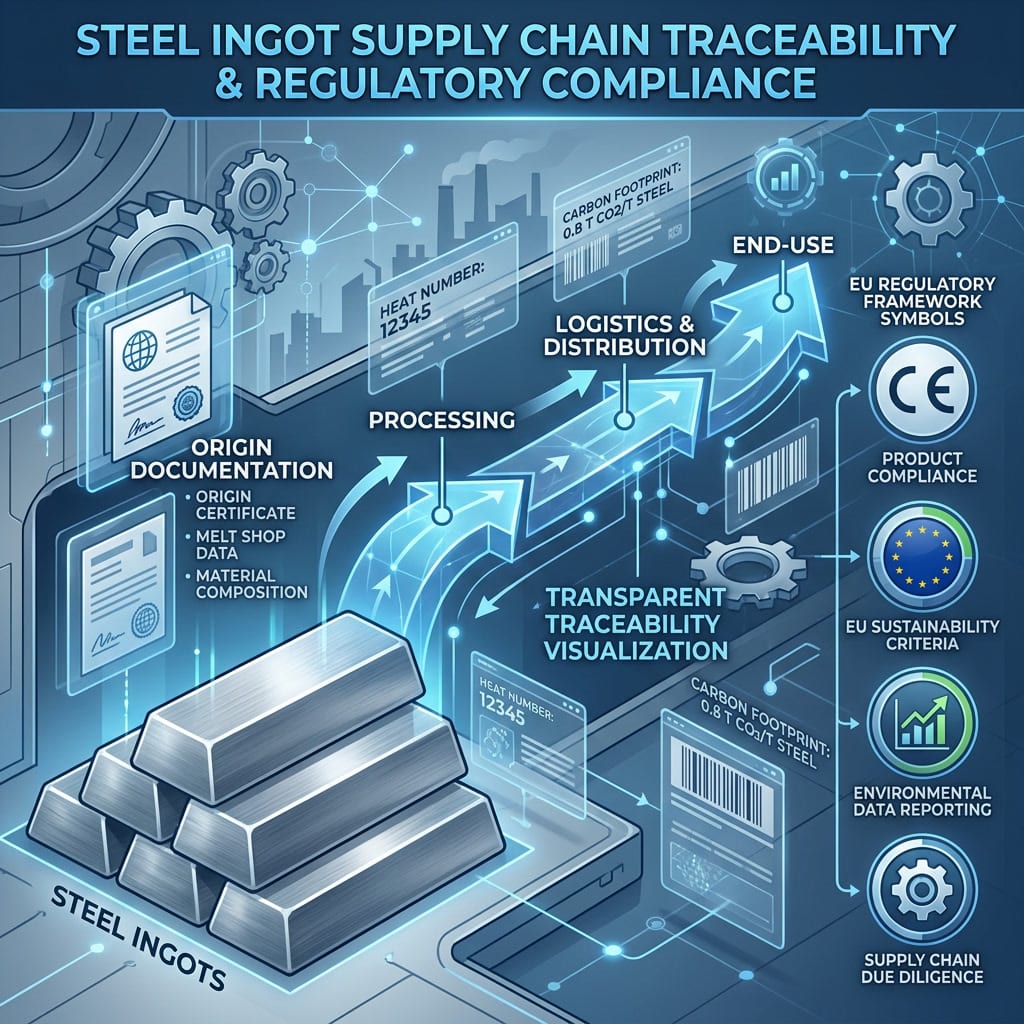
A partire dal 1 ottobre 2026, gli importatori di acciaio nell'UE dovranno dichiarare il paese in cui l'acciaio è stato fuso e colato per la prima volta, fornendo anche documentazione di supporto. Questa nuova regola mira a migliorare la tracciabilità della catena di approvvigionamento dell'acciaio e a comprendere meglio le fonti della sovracapacità globale di acciaio.
vidaEU

Nuova regola UE sulla dichiarazione del "melt-and-pour" per l'acciaio importato

A partire dal 1 ottobre 2026, gli importatori di acciaio nell'UE dovranno dichiarare il paese in cui l'acciaio è stato fuso e colato per la prima volta, fornendo documentazione di supporto. Questa nuova regola mira a migliorare la tracciabilità della catena di approvvigionamento dell'acciaio e a comprendere meglio le fonti della sovracapacità globale di acciaio.

3 min di lettura
Il 19 settembre 2026, l'Unione Europea ha pubblicato il nuovo Codice doganale dell'Unione (UCC) nella Gazzetta ufficiale dell'UE, segnando una riforma istituzionale e operativa significativa della governance doganale. Questo cambiamento avrà un impatto diretto sull'elaborazione del commercio transfrontaliero, sulla conformità dell'e-commerce e sui flussi di dati doganali relativi all'IVA in tutto il blocco.

Pubblicato il nuovo Codice doganale dell'Unione europea

Il nuovo Codice doganale dell'Unione, pubblicato il 19 settembre 2026, introduce cambiamenti significativi nella governance doganale dell'UE, tra cui la creazione di un'autorità centralizzata e l'implementazione graduale di un hub dati doganali, con implicazioni dirette per il commercio transfrontaliero e la conformità dell'e-commerce.

2 min di lettura
Il ministero delle Finanze belga ha posticipato al 1° luglio 2028 l'applicazione completa del punto 1 della circolare 2026/C/60, che disciplina il trattamento IVA dei beni temporaneamente collocati in altri Stati membri nell'ambito della fornitura di servizi. Questa decisione introduce un regime transitorio fino al 30 giugno 2028, durante il quale le imprese beneficiano di una procedura semplificata per l'identificazione IVA.

Proroga della piena implementazione della circolare 2026/C/60 sul trattamento IVA dei beni temporaneamente collocati in altri Stati membri

Il ministero delle Finanze belga ha posticipato al 1° luglio 2028 l'implementazione della circolare 2026/C/60 sul trattamento IVA dei beni temporaneamente collocati in altri Stati membri. Un regime transitorio fino al 30 giugno 2028 permette alle imprese di beneficiare di una procedura semplificata per l'identificazione IVA, a condizione di monitorare le posizioni delle autorità fiscali estere.

2 min di lettura
Il Ministero Federale delle Finanze belga (SPF Finances) ha posticipato l'entrata in vigore della nuova procedura per la gestione delle richieste di annullamento e modifica delle dichiarazioni di esportazione nel Sistema Automato di Esportazione (AES). La procedura, inizialmente prevista per il 7 settembre 2026, entrerà ora in vigore a metà ottobre 2026. Fino ad allora, rimane in vigore la procedura attuale.

Posticipato il lancio della nuova procedura per le richieste di annullamento e modifica delle dichiarazioni di esportazione nell'AES in Belgio

Il Ministero Federale delle Finanze belga ha posticipato l'entrata in vigore della nuova procedura AES a metà ottobre 2026. La principale modifica riguarda il passaggio dall'invio dei documenti via email all'utilizzo obbligatorio del portale MyMinfin. Gli esportatori e gli agenti doganali dispongono di tempo aggiuntivo per adattare le procedure interne e verificare le autorizzazioni necessarie.

2 min di lettura
Per le imprese che operano su base transfrontaliera in Belgio, Polonia e Germania, il 2026 segnerà l'inizio di tre diverse normative obbligatorie sull'e-fatturazione, con scadenze, soglie di fatturato e politiche di tolleranza profondamente divergenti. Questa sovrapposizione normativa crea una significativa complessità operativa, con obblighi che vanno da gennaio 2026 a gennaio 2028.

La frammentazione delle normative sull'e-invoicing nell'UE: Belgio, Polonia e Germania nel 2026

Nel 2026 Belgio, Polonia e Germania introdurranno tre diverse normative obbligatorie sull'e-fatturazione con scadenze e soglie di fatturato divergenti. Il Belgio richiede conformità immediata tramite Peppol dal gennaio 2026, la Polonia adotta un approccio graduale con scadenze differenziate fino a gennaio 2027 senza sanzioni fino fine 2026, e la Germania ha il percorso più graduale con obblighi di ricezione già in vigore e emissione strutturata rinviata fino al 2027-2028. Questa frammentazione normativa crea significativa complessità operativa e onere amministrativo per le imprese transfrontaliere.

3 min di lettura
Dal 1° luglio 2026, la Repubblica del Congo ha attivato un obbligo di registrazione IVA per i fornitori di servizi digitali e gli operatori di marketplace online non residenti. Il regime, stabilito dalla Legge Finanziaria del 2024, è ora pienamente operativo. Questo articolo analizza le specifiche meccaniche di conformità che i fornitori non residenti devono navigare, inclusa l'assenza di una soglia di fatturato, la portata duale B2B/B2C e le regole del fornitore presunto.

Nuove regole IVA per i fornitori digitali non residenti nella Repubblica del Congo

Dal 1° luglio 2026, la Repubblica del Congo ha attivato un regime IVA per i fornitori di servizi digitali e gli operatori di marketplace non residenti, senza soglia di fatturato e con copertura sia B2B che B2C. La registrazione avviene tramite il portale ARPCE e gli operatori di marketplace sono ritenuti responsabili come fornitori presunti.

4 min di lettura

Tag popolari