República Dominicana amplía plazo para facturación electrónica a micro y pequeñas empresas
La Dirección General de Impuestos Internos (DGII) ha formalizado una extensión legal del plazo para la facturación electrónica a micro y pequeñas empresas, luego de que el Poder Ejecutivo ordenara esta medida contradictoriendo la posición oficial anterior. Esta decisión, anunciada el 17 de noviembre de 2026, representa un cambio significativo en la política fiscal del país.
Puntos clave
- La DGII ha comprometido una extensión legal del plazo para la facturación electrónica a micro y pequeñas empresas, con detalles a publicar antes del 30 de noviembre de 2026.
- El Poder Ejecutivo ordenó esta extensión, contradiciendo la posición del director de la DGII, quien había afirmado que no era posible conceder más aplazamientos.
- Más de 165,000 contribuyentes ya han incorporado la facturación electrónica, y la DGII ha asegurado que no habrá sanciones durante el período de transición.
- Las micro y pequeñas empresas deben estar atentas a los criterios específicos para calificar en esta extensión.
- La publicación del decreto presidencial que formalice esta extensión será un paso crucial en los próximos días.
Contexto
El 15 de noviembre de 2026 venció el plazo original para que todas las empresas dominicanas adoptaran la facturación electrónica obligatoria. Inicialmente, el DGII había otorgado una extensión de seis meses a este plazo, pero el director Pedro Urrutia Sangiovanni declaró públicamente que no era posible conceder un nuevo aplazamiento. Sin embargo, en menos de 24 horas, el Poder Ejecutivo ordenó a la DGII proceder con una extensión legal para micro y pequeñas empresas, demostrando un cambio de postura institucional sin precedentes.
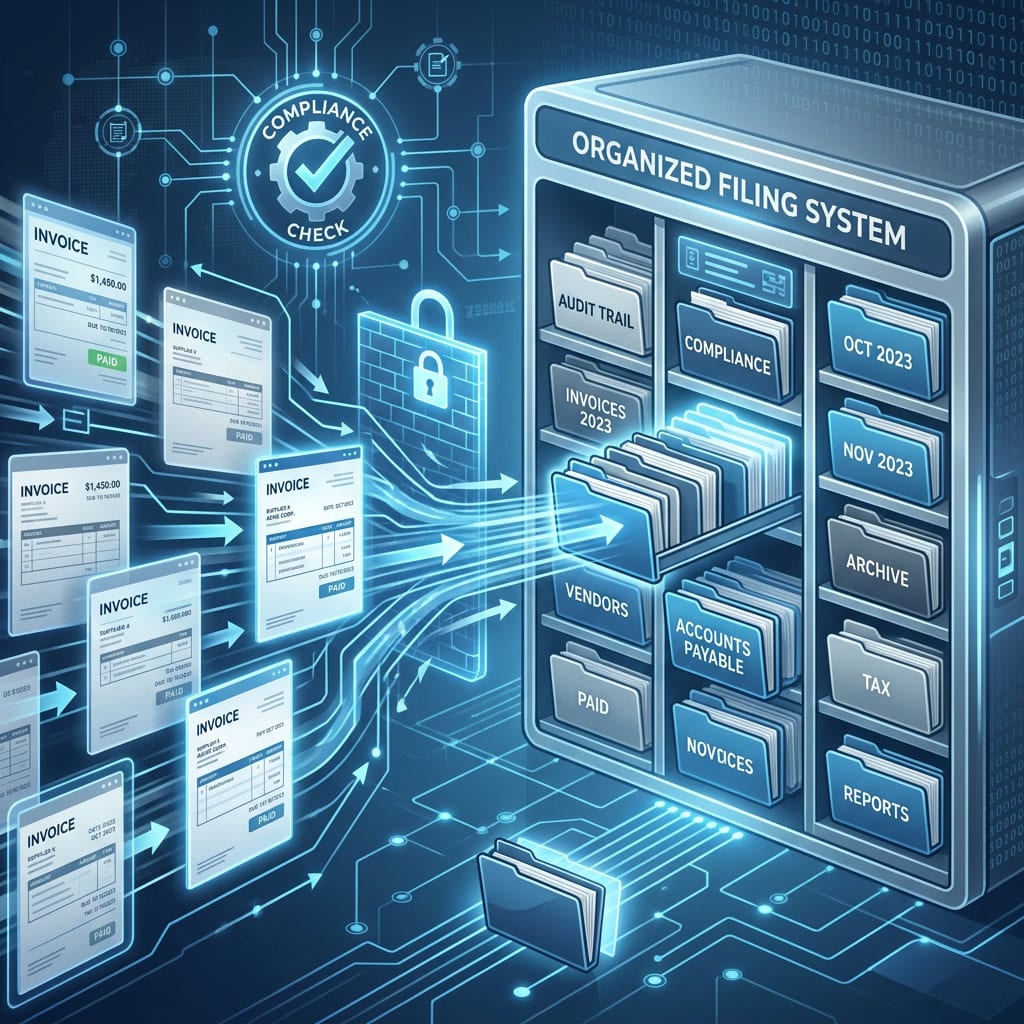
Esta reversión en la política fiscal se produce en medio de un proceso de implementación que ha visto ya a más de 165,000 contribuyentes incorporarse al sistema de facturación electrónica. La DGII ha afirmado que no aplicará sanciones durante este período de transición y mantendrá abiertos sus canales de soporte para los contribuyentes.
Cambios regulatorios y mecanismo legal
Para formalizar esta extensión, el DGII debe modificar las reglas de implementación del reglamento de facturación electrónica mediante un decreto presidencial. La institución se ha comprometido a publicar los detalles específicos de la extensión, incluyendo los criterios para definir qué contribuyentes califican como micro y pequeñas empresas, antes del 30 de noviembre de 2026. Hasta la fecha del anuncio, no se había establecido una nueva fecha límite.
El mecanismo legal que permite esta extensión es un caso excepcional de intervención ejecutiva en la interpretación regulatoria. Esta medida implica que, a pesar de las declaraciones previas del director de la DGII sobre la imposibilidad de extender el plazo, el Poder Ejecutivo ha decidido intervenir directamente para modificar esta postura.
Impacto en las micro y pequeñas empresas
Para las micro y pequeñas empresas, así como para los trabajadores independientes, esta extensión representa una oportunidad crucial para adaptarse al nuevo sistema de facturación electrónica sin enfrentar sanciones. La DGII ha asegurado que no se aplicarán multas durante este período de transición, lo que permite a estos contribuyentes incorporarse al sistema sin presión adicional.
Sin embargo, es fundamental que estas empresas estén atentas a los detalles específicos de la extensión, que serán publicados antes del 30 de noviembre. Estos detalles incluirán los criterios para determinar qué empresas califican como micro o pequeñas, así como cualquier otra condición asociada a esta prórroga.
Perspectivas y qué observar
En las próximas semanas, será crucial seguir de cerca la publicación del decreto presidencial que formalice esta extensión. Además, las micro y pequeñas empresas deben preparar su transición al sistema de facturación electrónica, aprovechando los canales de soporte ofrecidos por la DGII.
Otro aspecto a observar es cómo esta decisión ejecutiva afectará futuras interpretaciones regulatorias por parte de la DGII. El hecho de que una posición oficial haya sido revertida tan rápidamente podría establecer un precedente para futuras decisiones en materia fiscal.
Preguntas frecuentes
- ¿Quiénes se benefician de esta extensión?
- Las micro y pequeñas empresas, así como los trabajadores independientes, son los principales beneficiarios de esta extensión.
- ¿Cuándo se publicarán los detalles específicos de la extensión?
- La DGII ha comprometido publicar los detalles, incluyendo los criterios para definir qué contribuyentes califican, antes del 30 de noviembre de 2026.
- ¿Habrá sanciones para quienes no cumplan con el plazo original?
- La DGII ha declarado que no aplicará sanciones durante este período de transición mientras se implementa la extensión.
- ¿Qué empresas califican como micro o pequeñas según esta extensión?
- Los criterios específicos para determinar qué empresas califican serán publicados antes del 30 de noviembre de 2026.
- ¿Cómo afecta esta extensión a las empresas que ya cumplieron con el plazo original?
- Las empresas que ya han implementado la facturación electrónica no se ven afectadas por esta extensión y deben continuar operando conforme a las regulaciones vigentes.