UBL-Format bei der E-Rechnung: Praktischer Implementierungsworkflow
UBL (Universal Business Language) ist eine internationale XML-basierte Norm für den strukturierten elektronischen Austausch von Geschäftsdokumenten. Obwohl UBL 2.5 seit August 2026 die neueste Version ist, verlangt Peppol BIS Billing 3.0 explizit UBL 2.1, was für die E-Rechnung in der EU von zentraler Bedeutung ist.
Das Wichtigste in Kürze
- UBL 2.1 ist für Peppol BIS Billing 3.0 vorgeschrieben, obwohl UBL 2.5 die neueste Version ist.
- Die Implementierung von UBL-E-Rechnungen umfasst sechs Schritte, darunter die Bestimmung des zutreffenden Profils und die Validierung des Dokuments.
- Unternehmen müssen sicherstellen, dass ihre Systeme in der Lage sind, die erforderlichen Felder zu erfassen und korrekt zu übertragen.
- Die Validierung von UBL-Dokumenten erfordert sowohl eine XML-Schema-Validierung als auch eine Geschäftsregel-Validierung.
- Unternehmen sollten die Entwicklung der E-Rechnungs-Normen und -Praktiken in anderen Jurisdiktionen verfolgen.
UBL-Format bei der E-Rechnung: Praktischer Implementierungsworkflow
UBL (Universal Business Language) ist eine internationale XML-basierte Norm für den strukturierten elektronischen Austausch von Geschäftsdokumenten. Obwohl UBL 2.5 seit August 2026 die neueste Version ist, verlangt Peppol BIS Billing 3.0 explizit UBL 2.1, was für die E-Rechnung in der EU von zentraler Bedeutung ist.
Kontext
UBL wurde vom OASIS-Entwicklungsgremium entwickelt und dient als Standard für den elektronischen Austausch von Geschäftsdokumenten. EN 16931 ist die verbindliche EU-Norm, die festlegt, welche Informationen in einer E-Rechnung enthalten sein müssen. UBL ist eine von zwei XML-Syntaxen (neben UN/CEFACT CII), die zur Darstellung dieser semantischen Daten verwendet werden können. Die Wahl zwischen UBL und UN/CEFACT CII hängt von Netzwerk-, Jurisdiktions- und Partneranforderungen ab.
Peppol BIS Billing 3.0 ist der vorherrschende E-Rechnungs-Interoperabilitätsrahmen in der EU und assoziierten Märkten. Es ist wichtig zu beachten, dass Peppol BIS Billing 3.0 UBL 2.1 vorschreibt und nicht automatisch neue Versionen von UBL übernimmt.
Implementierungsworkflow
Die Implementierung von UBL-E-Rechnungen folgt einem klaren Schritt-für-Schritt-Prozess:
1. PROFIL/ZWECK DER VERWENDUNG BESTIMMEN
Zuerst muss festgestellt werden, welche Core Invoice Usage Specification (CIUS) zutrifft. Zum Beispiel gilt Peppol BIS Billing 3.0 für EU-grenzüberschreitende Transaktionen, was die zugrundeliegenden UBL-Version und Geschäftsregeln bestimmt.
2. ERP-DATEN ZUORDNEN
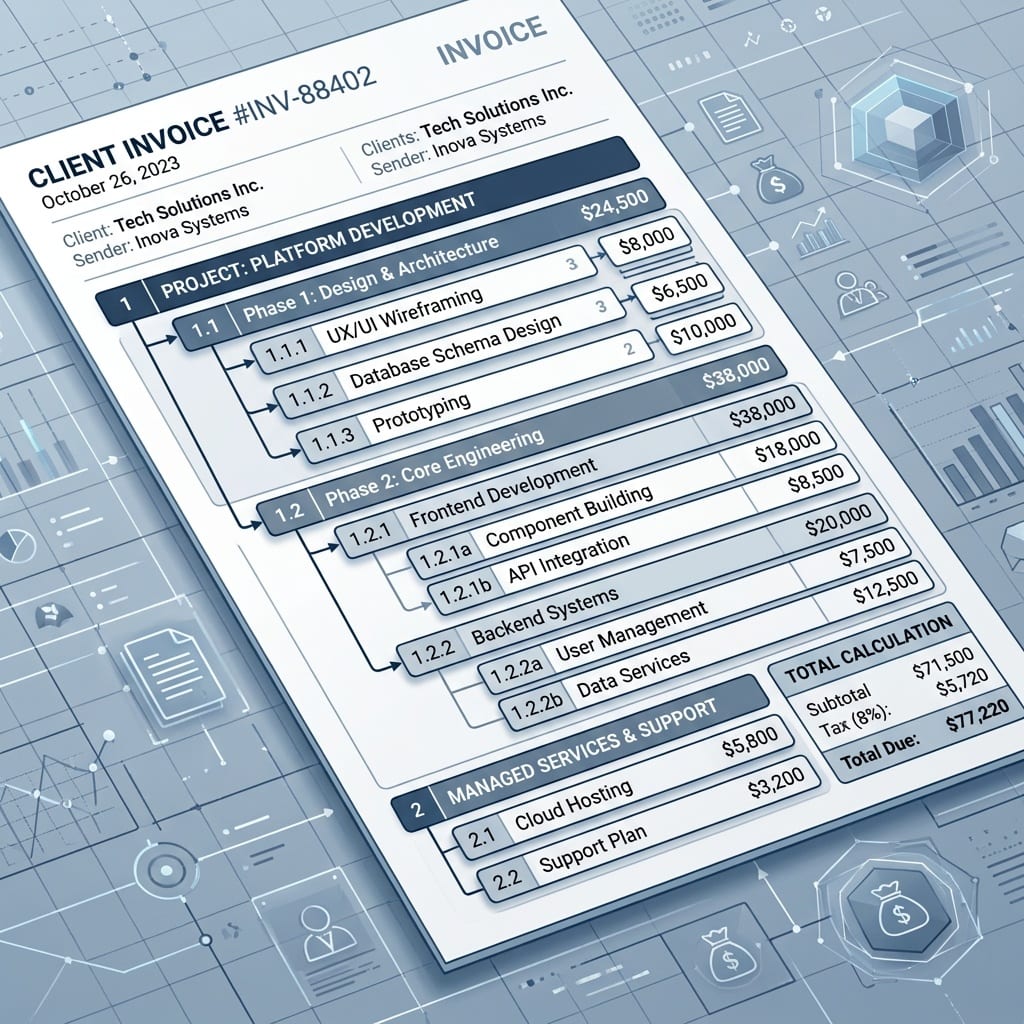
Interne ERP-Felder müssen der UBL-Rechnungsstruktur zugeordnet werden. Dazu gehören:
- Kopfzeilen (Rechnungsnummer, Datum, Typ, Währung)
- Lieferant und Kunde Partei-Blöcke
- Zahlungsmittel und -bedingungen
- Steuerbeträge
- Rechtlicher Geldbetrag
- Einzelne Rechnungszeilen
3. XML ERZEUGEN
Die zugeordneten Daten werden in ein UBL-konformes XML-Dokument umgewandelt.
4. VALIDIEREN
Ein häufiger Fehler ist die Annahme, dass gut geformtes XML gleichbedeutend mit einer konformen Rechnung ist. Tatsächlich müssen Dokumente sowohl eine XML-Schema-Validierung als auch eine Geschäftsregel-Validierung (z. B. Schematron) durchlaufen.
5. ÜBERTRAGEN
Das validierte Dokument wird dann über das entsprechende Netzwerk (z. B. Peppol-Zugangspunkt) weitergeleitet.
6. ARCHIVIEREN
Die validierten Rechnungsdokumente müssen gemäß den nationalen Aufbewahrungspflichten archiviert werden.
Implikationen für Unternehmen
Für Unternehmen, die UBL-E-Rechnungen implementieren, ist es entscheidend, den gesamten Validierungsprozess zu verstehen und umzusetzen. Die Annahme, dass ein XML-Schema allein ausreichend ist, kann zu Compliance-Problemen führen.
Zusätzlich müssen Unternehmen sicherstellen, dass ihre Systeme in der Lage sind, die erforderlichen Felder zu erfassen und korrekt zu übertragen. Dies erfordert möglicherweise Anpassungen der internen ERP-Systeme.
Ausblick / Was zu beobachten ist
Obwohl UBL 2.5 die neueste Version ist, bleibt UBL 2.1 für Peppol BIS Billing 3.0 vorgeschrieben. Unternehmen sollten diese Diskrepanz im Auge behalten und darauf vorbereitet sein, ihre Systeme anzupassen, falls sich die Anforderungen ändern.
Zusätzlich sollten Unternehmen die Entwicklung der E-Rechnungs-Normen und -Praktiken in anderen Jurisdiktionen verfolgen, um sicherzustellen, dass ihre Systeme auch für internationale Geschäfte konform sind.
Häufig gestellte Fragen
- Was ist UBL und warum ist es wichtig?
- UBL (Universal Business Language) ist ein internationaler XML-basierter Standard für den strukturierten elektronischen Austausch von Geschäftsdokumenten. Es ist wichtig, weil es eine der beiden XML-Syntaxen (neben UN/CEFACT CII) ist, die zur Darstellung von semantischen E-Rechnungsdaten gemäß EN 16931 verwendet werden.
- Welche Version von UBL wird für Peppol BIS Billing 3.0 verwendet?
- Peppol BIS Billing 3.0 schreibt UBL 2.1 vor, unabhängig davon, dass UBL 2.5 die neueste Version ist.
- Warum ist die Validierung von UBL-Dokumenten so wichtig?
- Die Validierung von UBL-Dokumenten ist entscheidend, weil gut geformtes XML allein nicht garantiert, dass eine Rechnung den Compliance-Anforderungen entspricht. Dokumente müssen sowohl eine XML-Schema-Validierung als auch eine Geschäftsregel-Validierung durchlaufen.
- Was sind die Implikationen für Unternehmen, die UBL-E-Rechnungen implementieren?
- Für Unternehmen bedeutet dies, dass sie den gesamten Validierungsprozess verstehen und umsetzen müssen. Sie müssen auch sicherstellen, dass ihre Systeme in der Lage sind, die erforderlichen Felder zu erfassen und korrekt zu übertragen.
- Was sollten Unternehmen im Blick behalten, wenn es um UBL-E-Rechnungen geht?
- Unternehmen sollten die Entwicklung der E-Rechnungs-Normen und -Praktiken in anderen Jurisdiktionen verfolgen, um sicherzustellen, dass ihre Systeme auch für internationale Geschäfte konform sind. Sie sollten auch darauf vorbereitet sein, ihre Systeme anzupassen, falls sich die Anforderungen ändern.